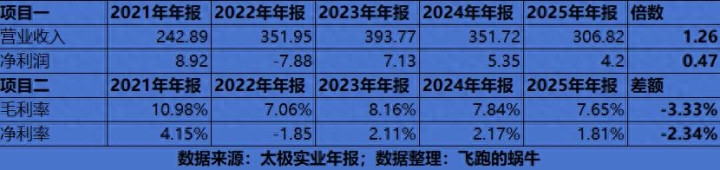
| 长期增收不增利的生意一定不是好生意,太极实业就是这样一种情况。 太极实业长期以来净利润(本文的净利润为扣非净利润)增长速度跟不上营业收入的增长速度。2025年,太极实业营业收入为306.82亿元,较2021年242.89亿元的营业收入增长了1.26倍。2025年,太极实业净利润为4.2亿元,较2021年8.92亿元的净利润增长了0.47倍。也就是说太极实业长期以来净利润的增长能力跟不上营业收入的增长能力,典型的大而不强。 太极实业长期以来增收不增利,直接导致了公司的毛利率和净利率呈现双杀的局面。2025年,太极实业毛利率为7.65%,较2021年的10.98%下降3.33%。2025年,太极实业净利率为1.81%,较2021年的4.15%下降2.34%。公司从事的生意本来是一个低毛利率和低净利率的辛苦生意,毛利率和净利率又出现比较大的下滑,这绝对不是好事。导致公司出现如上状况的原因是什么?进入太极实业的主营业务详聊。
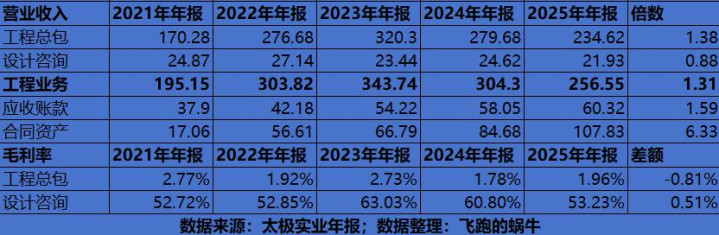
太极实业主营业务涵盖工程业务,光伏发电和半导体业务。2025年工程业务营业收入256.55亿元,占总营业收入的比重为为83.62%,是公司业绩的主要来源。2025年光伏发电和半导体业务营业收入分别为2.5亿元和46.5亿元,算是公司打造的第二增长曲线。以上三大业务当下和未来给公司带来什么样的价值呢?分业务聊一下我的看法。 先看工程业务。 太极实业的工程业务分为工程总包和设计咨询。2025年,工程总包营业收入为234.62亿元,较2021年的170.28亿元增长了1.38倍,对应的毛利率为1.96%,较2021年的2.77%下降了0.81%。工程总包业务营业收入规模在缓慢增长,但是毛利率出现了下滑。 2025年,设计咨询业务营业收入为21.93亿元,较2021年的24.87亿元增长了0.88亿元,对应的毛利率为53.23%,较2021年的52.72%增长了0.51%。设计咨询业务营业收入规模小,且收入规模呈现萎缩状态,不过毛利率很高,且出现了小幅增长。 高毛利率的设计咨询业务规模做不大,低毛利率的工程总包业务主要通过放宽信用政策的方式做大规模。2025年,公司工程业务对应的应收账款和合同资产规模分别为60.32亿元和107.83亿元,较2021年的37.9亿元和17.06亿元分别增长1.59倍和6.33倍。很明显工程业务应收账款和合同资产的增长速度远远大于工程业务营业收入的增长速度,这充分说明了公司的工程业务采用的是放宽销售增常的方式壮大营业收入规模。 为什么会出现这样的情况?核心原因是行业进入寒冬阶段。看一组太极实业年报披露的数据便知。2025年全国建筑业增加值86425亿元,同比下降1.1%。全国有资质等级的总承包和专业承包建筑业企业利润为6355亿元,同比下降14.1%,其中国有控股企业3473亿元,同比下降8.2%。 从上面这一组数据来看,整个行业寒冬明显,国有控股企业也在承受风寒打击。不过最为致命的是目前国内工程行业的寒冬才是刚刚开始,什么时候结束,并没有明显的信号。在行业进入寒冬的情况下,太极实业的工程业务在国企光环加持和放宽信用政策双驱动之下取得了营业收入规模的增长,但这种增长的代价是毛利率的下滑。所以,从太极实业工程业务的现状和未来来看,公司的工程业务最乐观的情况下我只能给出10倍市盈率。
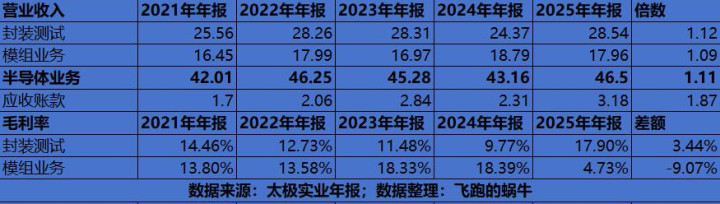
再看光伏发电业务。 太极实业的光伏发电是一个收入规模不断萎缩,毛利率持续下滑的生意。2025年光伏发电业务营业收入为2.5亿元,是2021年光伏发电业务营业收入的0.54倍,对应的毛利率为34.11%,较2021年的52.78%的毛利率下滑18.67%。光伏发电业务毛利率和营业收入双杀,核心原因是光伏发电电费单价收入下降和政府补贴取消所致。 根据太极实业年报公布的光伏电站信息情况来看。同样的集中式光伏发电站,巴音装机量为35MW,2021年上网电价为0.9元/千瓦时,补贴收入为0.51亿元,但是到了2025年在装机量保持不变的情况下上网电价下降为0.1774元/千瓦时,补贴收入为0元。一叶知秋,可以看到导致公司光伏发电业务营业收入和毛利率双杀的核心原因就是电费单价下降和政府补贴取消。 光伏发电电费单价下降代表行业进入了价格战竞争阶段,打价格战的生意,我一直认为不是好生意,因为,价格战意味着公司的产品没有定价权。政府补贴取消,意味着光伏发电进入了纯市场化竞争阶段,而目前的市场化竞争手段是打价格战。所以,我给太极实业的光伏发电业务最高同样只能给出10倍市盈率的估值。 最后看半导体业务。 2025年,太极实业半导体业务营业收入为46.5亿元,其中封测业务营业收入为28.54亿元,模组业务营业收入为17.96亿元。封测和模组的营业收入规模半径八两,没什么大的区别。不过封测业务毛利率上涨明显,2025年封测业务的毛利率为17.90%,较2021年的14.46%的毛利率上涨了3.44%。封测业务毛利率之所以出现大幅上涨,核心原因是众所周知的在AI驱动之下芯片需求增长所致,公司属于搭乘顺风车。 太极实业的模组业务比较特殊,主要模式和是SK海力士深度绑定,且目前按照公司年报情况来看,公司的模组业务全部收入主要靠给SK海力士提供后工序服务,约定的合作模式是“全部成本+约定收益(总投资额的10%+超额收益)”。从合作模式来看,有一荣俱荣的感觉,好像这种傍大款的模式非常不错。不过从具体的毛利率情况来看,这种傍大款的战略模式很很明显并不是一个好生意。 公司模组业务2025年毛利率为4.73%,较2021年的13.80%毛利率下降了9.07%。模组业务毛利率相当于零售公司的毛利率了,且大幅的下滑说明了公司对SK海力士没有一毛钱的议价权,只能任人宰割。毕竟,被包养,谈人格独立是不可能的事。 同时,在模组业务毛利率大幅下滑的情况下,公司半导体业务的应收账款大幅增长。2025年,半导体应收账款为3.18亿元,是2021年1.7亿元的1.87倍,而半导体业务营业收入仅仅增长了1.11倍。也就是说公司的半导体业务不仅毛利率在下滑,而且营业收入的增长主要是靠放宽销售政策来实现的。这样的生意模式,无论做的是什么产品,均是超级普通的生意模式,我最多能给出10倍市盈率。
整体来看,太极实业的工程业务行业寒冬,只能放宽销售正常扩大收入规模。光伏发电业务进入价格战竞争阶段。半导体业务靠傍大款增加收入,但傍大款的后果是毛利率大幅下降和应收账款大幅增长。三大业务没有一个是好生意,超级乐观的我只能给公司的三大业务给出10倍市盈率的估值,让人触目惊心的是,当下阶段太极实业的市盈率达到了80倍。 |